La Unidad de Gestión Pensional y Parafiscales (UGPP) ha consolidado su ecosistema de fiscalización electrónica. Para el año 2026, la interoperabilidad entre los reportes de Nómina Electrónica, la Planilla Integrada de Liquidación de Aportes (PILA) y las declaraciones de renta ante la DIAN, han cerrado el cerco sobre las empresas que presentan discrepancias en sus bases de cotización. Ya no se trata solo de liquidar correctamente; se trata de garantizar que la contabilidad financiera sea el espejo exacto de la realidad prestacional. En este artículo, analizamos los puntos críticos de la fiscalización actual y cómo prevenir sanciones que pueden comprometer la liquidez organizacional.
La UGPP ya no depende exclusivamente de visitas presenciales. Su capacidad actual reside en el Cruce Automatizado de Datos. La entidad recibe información de:
DIAN: Reportes de costos y deducciones por salarios en la declaración de renta.
Operadores de Información: Datos de la PILA en tiempo real.
Entidades Financieras: Movimientos bancarios que sugieran pagos a trabajadores no reportados.
Cualquier asimetría entre lo reportado como gasto deducible en renta y lo cotizado en PILA dispara una Acción Persuasiva o, en su defecto, un Requerimiento para Declarar o Corregir.
El error más recurrente detectado en las auditorías de Firma Planee es la incorrecta depuración del IBC, específicamente en lo relacionado con los pagos no constitutivos de salario bajo el Artículo 128 del Código Sustantivo del Trabajo.
| Concepto | Límite Normativo | Riesgo de Auditoría |
| Pagos no Salariales | No pueden exceder el 40% del total de la remuneración (Ley 1393 de 2010). | La UGPP presume que el excedente del 40% es base de cotización. |
| Gastos de Representación | Deben estar soportados con facturación electrónica y demostrar relación de causalidad. | Si se usan para encubrir salario, generan sanción por inexactitud. |
| Viáticos y Auxilios | Solo los viáticos accidentales no son base; los permanentes sí computan. | La falta de discriminación en la contabilidad facilita la glosa del inspector. |
En Firma Planee, implementamos una metodología de blindaje que toda empresa pro debe seguir:
Conciliación de Cuentas 5105 / 5205: Aseguramos que el valor registrado en la cuenta de gastos de personal de la contabilidad NIIF coincida con lo reportado en la nómina electrónica.
Análisis de la Planilla PILA: Verificación de las novedades (vacaciones, incapacidades, licencias) para que estén debidamente soportadas en los archivos de gestión humana.
Revisión del Artículo 400 del E.T.: Comprobamos que el pago de seguridad social sea requisito para la deducción en renta, evitando el rechazo de costos por parte de la DIAN.
Si su empresa recibe un requerimiento, el tiempo es el factor más crítico. La UGPP suele otorgar plazos estrictos para la entrega de información en formatos XML específicos. Una respuesta tardía o incompleta conlleva sanciones por no envío de información, las cuales pueden ser onerosas incluso si los aportes estaban correctos.
Conclusión:
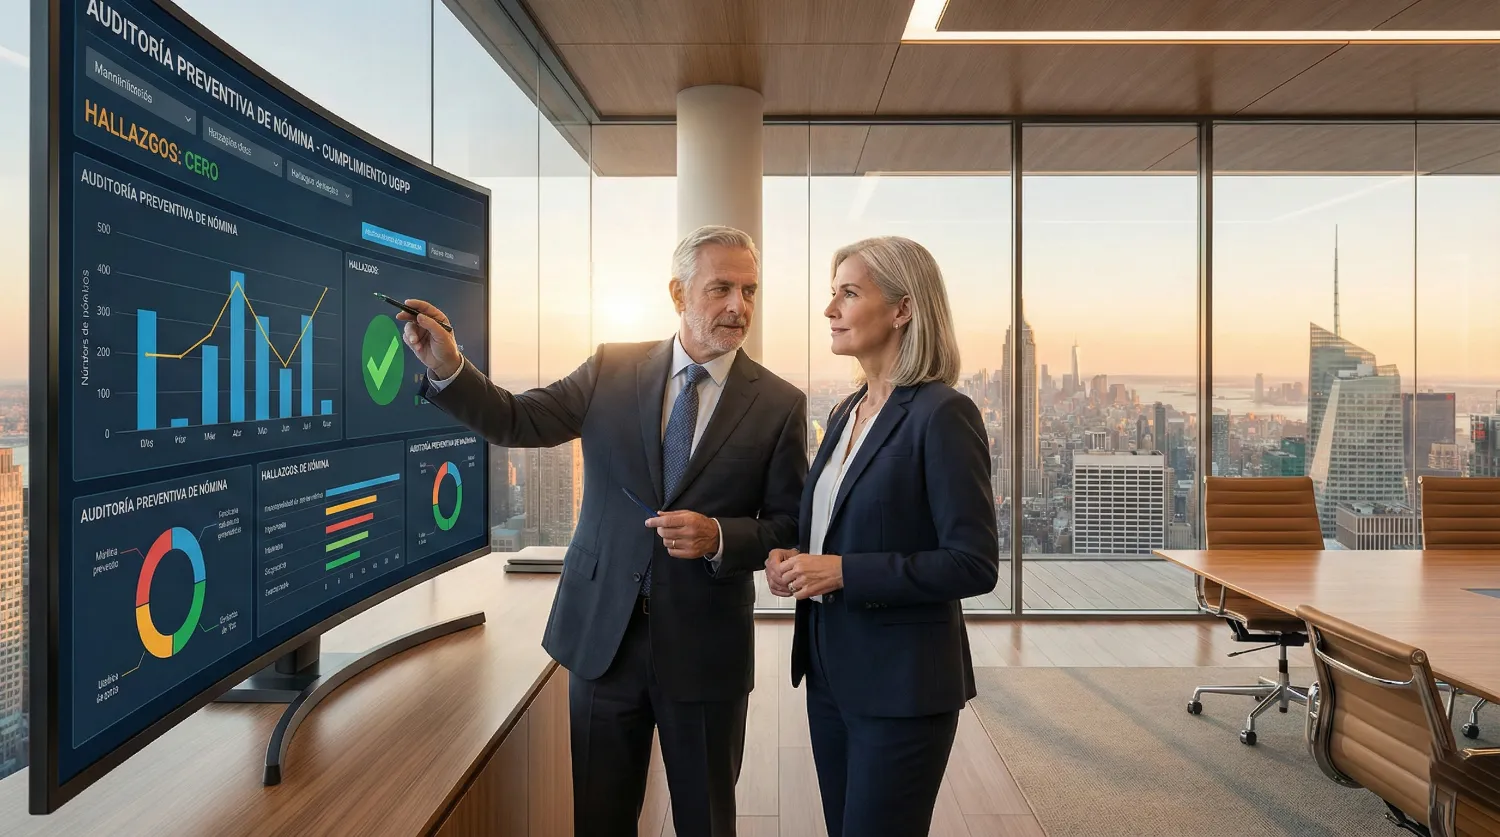
La fiscalización de la UGPP es matemática y sistémica. No deja espacio a la interpretación subjetiva del contador. Solo mediante una auditoría preventiva de nómina y una contabilidad financiera rigurosa, se puede garantizar la tranquilidad de los accionistas. En Firma Planee, no solo corregimos errores; estructuramos procesos para que la UGPP nunca encuentre un hallazgo en su organización.